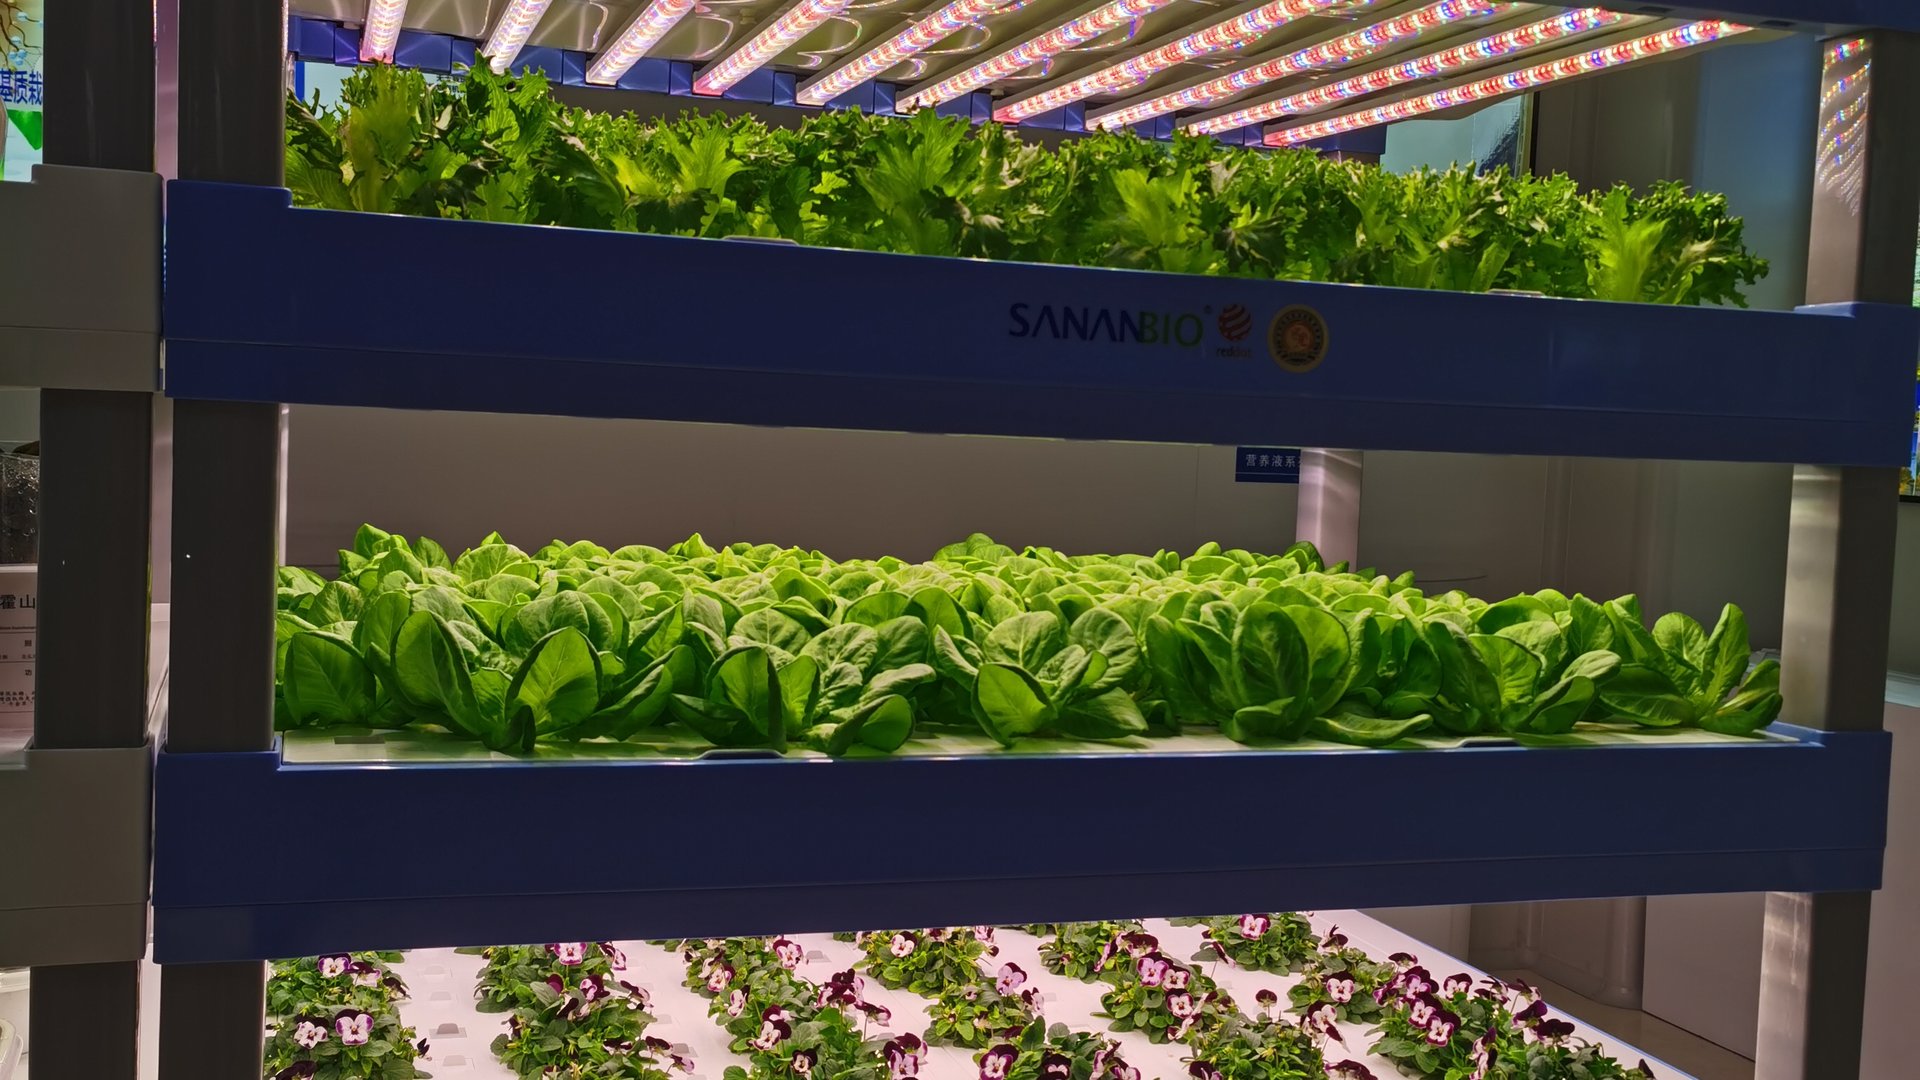
Los obituarios de la agricultura vertical se escribieron demasiado pronto. Otra vez.
Este mes trajo dos cosas que rara vez llegan juntas: un análisis post mortem sincero del CEO de una empresa que fracasó, y capital fresco fluyendo hacia las empresas que no fracasaron.
El análisis post mortem que vale la pena leer
80 Acres Farms —que recaudó 115 millones de dólares en 2023, adquirió Plantae Biosciences, se fusionó con Soli Organic en 2025 y cerró sus puertas este pasado agosto— le dio a la industria algo más valioso que otro ciclo de hype: honestidad.
En una entrevista en el podcast MiddleTech este mes, el fundador Mike Zelkind repasó lo que realmente salió mal. El patrón resultará familiar para cualquiera que haya seguido la expansión del sector entre 2021 y 2024: el capital llegó más rápido que la economía unitaria, se construyeron instalaciones para escalar antes de que la escala estuviera probada, y la distancia entre "técnicamente impresionante" y "comercialmente viable" terminó midiéndose en años de quema de efectivo.
Las lecciones no son nuevas. Lo nuevo es que un fundador de ese calibre las diga públicamente y con nombre propio.
La contra-señal: expansión, financiada
Casi al mismo tiempo, al otro lado del mundo, Stacked Farm está poniendo en marcha una granja vertical de 150 millones de dólares australianos en Melbourne —10.000 metros cuadrados con el objetivo de producir 3,4 millones de kilogramos de hojas verdes y hierbas al año, con apertura prevista para el cuarto trimestre. La empresa ha recaudado 45 millones de dólares australianos hasta la fecha y ya está anunciando sus próximos movimientos: un centro en Las Vegas y una granja de 126 millones de dólares estadounidenses en California.
Y AeroFarms, la quiebra más famosa del sector, ha sido adquirida por una filial de Palm Ventures con un nuevo CEO —Gustavo Burger, exejecutivo de Kraft Heinz— y una estrategia reenfocada en microgreens y menor deuda.
Los observadores de la industria han notado el patrón. En un artículo de FoodBev este mes, el CEO de Oishii, Hiroki Koga, comparó la posición del sector con la curva de hype de Gartner: pasado el pico de expectativas infladas, en lo profundo del valle —con la pendiente de la iluminación por delante. Henry Davalos, de McWin Capital, lo expresó de forma más simple: la industria ahora es "más pequeña pero más creíble".
El lado de la demanda nunca se fue
Aquí está la parte que los obituarios pasaron por alto: las proyecciones de mercado siguieron subiendo durante toda la depuración.
Las últimas cifras de Research and Markets proyectan que el sector de la agricultura vertical crecerá de $9.6 mil millones en 2025 a $72 mil millones para 2035 — una CAGR del 22.35% — con la iluminación como el segmento tecnológico más grande y Asia-Pacífico ya concentrando el 39.1% del mercado.
Las quiebras de los últimos tres años no fueron fallas de demanda. Los consumidores siguieron comprando lechuga de invernadero. Los minoristas siguieron firmando contratos de suministro. Las quiebras fueron fallas de ingeniería financiera: demasiado capex, desplegado demasiado rápido, frente a una economía unitaria que necesitaba más tiempo.
Cómo se ve la próxima ola
Las empresas que hoy levantan capital y construyen comparten un perfil distinto al de la generación de 2021:
- Cultivos enfocados — una o dos categorías rentables, no diez aspiracionales
- Densidad regional — cobertura profunda de unos pocos mercados en lugar de cobertura superficial de un continente
- Capex disciplinado — instalaciones dimensionadas según la demanda contratada, no según los pitch decks
- La tecnología como insumo, no como producto — la granja vende productos frescos; la tecnología sirve al P&L
La depuración no mató a la agricultura vertical. Mató a un modelo de financiamiento. Lo que queda — y lo que ahora vuelve a atraer capital — es una industria con demanda comprobada, operadores escarmentados y una comprensión mucho más clara de para qué sirven realmente los edificios.
Para los proveedores e integradores de equipos, este es el tipo de crecimiento más duradero: más lento, respaldado por contratos y construido sobre clientes que pretenden seguir operando dentro de cinco años.
Fuentes:
- Pódcast MiddleTech: entrevista post mortem con Mike Zelkind, fundador de 80 Acres Farms (6 de octubre de 2026)
- FoodBev: La agricultura vertical después del valle — reportaje de la industria (9 de octubre de 2026)
- Research and Markets: Informe de mercado de agricultura vertical — USD 72 000 millones para 2035 (9 de octubre de 2026)
- Anuncios de la empresa Stacked Farm (7 de octubre de 2026)
- Anuncio de adquisición de Palm Ventures / AeroFarms